Selbstständig oder abhängig beschäftigt? Der neue „Selbstcheck Erwerbsstatus“ der Deutschen Rentenversicherung

Die Deutsche Rentenversicherung bietet seit Kurzem ein kostenloses Online-Tool an, mit dem Auftragnehmer und Auftraggeber unverbindlich prüfen können, ob eine Tätigkeit eher als selbstständige Tätigkeit oder als abhängige Beschäftigung einzustufen ist. Der „Selbstcheck Erwerbsstatus“ ist anonym, dauert nur wenige Minuten und liefert das Ergebnis in Echtzeit.

Wichtig: Das Tool ersetzt kein rechtsverbindliches Statusfeststellungsverfahren bei der Clearingstelle der DRV Bund. Für Gesellschafter-Geschäftsführer und mitarbeitende Gesellschafter einer GmbH ist es zudem nicht geeignet.

Gerne unterstützen wir Sie bei Fragen zur korrekten Einordnung Ihres Erwerbsstatus und bei der Vorbereitung eines Statusfeststellungsverfahrens.

Zum Selbstcheck Erwerbsstatus der Deutschen Rentenversicherung

Holding gründen: Zwei Punkte, die über die Steuerlast entscheiden

Die Gründung einer Holding kann steuerlich sehr attraktiv sein – Gewinne aus dem Verkauf von Beteiligungen und laufende Dividenden bleiben bei richtiger Gestaltung weitgehend steuerfrei. Damit dieser Vorteil auch tatsächlich greift, kommt es allerdings auf zwei Details an, die in der Praxis leicht übersehen werden. Beide betreffen die ersten Monate nach der Gründung – und genau hier lässt sich mit der richtigen Reihenfolge bares Geld sparen.

1. Freistellung vom Kapitalertragsteuer-Abzug beantragen (§ 44a Abs. 5 EStG)

Schüttet eine Tochtergesellschaft eine Dividende an die Holding aus, wird zunächst Kapitalertragsteuer (25 % zzgl. Solidaritätszuschlag) einbehalten und an das Finanzamt abgeführt. Auf Ebene der Holding sind diese Dividenden jedoch zu 95 % steuerfrei (§ 8b KStG). Die einbehaltene Kapitalertragsteuer ist damit fast immer zu hoch und muss später wieder erstattet werden – die Holding ist ein sogenannter „Dauerüberzahler“.

Statt das Geld über Monate beim Finanzamt „zwischenzuparken“, lässt sich beim zuständigen Finanzamt eine Dauerüberzahler-Bescheinigung nach § 44a Abs. 5 EStG beantragen. Liegt sie vor, fließen die Ausschüttungen ohne Steuerabzug – die volle Dividende steht der Holding sofort zur Verfügung. Das ist ein spürbarer Liquiditätsvorteil, der von Anfang an mitgedacht werden sollte.

2. Im Gründungsjahr nicht ausschütten – wegen der Gewerbesteuer

Auch für die Gewerbesteuer sind Dividenden aus einer Beteiligung grundsätzlich begünstigt. Voraussetzung ist das sogenannte gewerbesteuerliche Schachtelprivileg (§ 9 Nr. 2a GewStG): Die Holding muss zu Beginn des Erhebungszeitraums – also am 1. Januar des jeweiligen Jahres – mindestens 15 % an der ausschüttenden Gesellschaft halten.

Im Jahr der Gründung ist diese Voraussetzung noch nicht erfüllt, weil die Beteiligung zu Jahresbeginn schlicht noch nicht bestand. Eine Ausschüttung im Gründungsjahr wäre deshalb in voller Höhe gewerbesteuerpflichtig (Hinzurechnung nach § 8 Nr. 5 GewStG) – der Steuervorteil der Holding würde an dieser Stelle verpuffen.

Die Konsequenz für die Praxis: Ausschüttungen sollten möglichst erst im Folgejahr erfolgen. Dann besteht die Beteiligung bereits zu Beginn des Erhebungszeitraums, das Schachtelprivileg greift und die Dividende bleibt auch gewerbesteuerlich begünstigt.

Fazit

Die Holding entfaltet ihre steuerlichen Vorteile nur, wenn Bescheinigungen rechtzeitig beantragt und Ausschüttungen richtig terminiert werden. Wer diese beiden Punkte von Beginn an berücksichtigt, sichert sich Liquidität und vermeidet vermeidbare Steuerbelastungen.


Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine individuelle steuerliche Beratung. Ob und wie sich eine Holding-Struktur in Ihrem konkreten Fall lohnt, klären wir gern gemeinsam in einem persönlichen Gespräch.

Firmenwagen vorhanden, trotzdem privat gefahren – wann der Werbungskostenabzug scheitert

Wer einen Firmenwagen nutzen darf und dafür keine eigenen Kosten trägt, kann Fahrtkosten für Dienstreisen mit dem privaten Pkw regelmäßig nicht steuerlich absetzen. Das hat der Bundesfinanzhof mit Urteil vom 21.01.2026 (Az. VI R 30/24) entschieden.

Der Fall

Ein Arbeitnehmer durfte einen Firmenwagen beruflich und privat nutzen; sämtliche Fahrzeugkosten für Dienstfahrten trug der Arbeitgeber. Trotzdem unternahm er mehrere Dienstreisen mit seinem privaten Sportwagen und machte dafür rund 3.758 Euro als Werbungskosten geltend. Der Grund war jedoch kein beruflicher: Während er privat unterwegs war, sollte seine Ehefrau den Firmenwagen nutzen können.

Die Entscheidung

Der BFH erkannte die Kosten nicht an. Zwar dürfen Arbeitnehmer grundsätzlich frei wählen, welches Verkehrsmittel sie für berufliche Fahrten nutzen. Diese Wahlfreiheit endet aber dort, wo die Aufwendungen maßgeblich privat veranlasst sind. Da bei Nutzung des Firmenwagens keine eigenen Kosten entstanden wären, war die Entscheidung für den Privatwagen rein privat motiviert – die Aufwendungen sind damit unangemessen und vollständig vom Abzug ausgeschlossen.

Maßstab ist dabei, ob ein ordentlicher und gewissenhafter Steuerpflichtiger dieselben Kosten ebenfalls getragen hätte. Wer einen kostenfreien Dienstwagen zur Verfügung hat, würde dies typischerweise nicht tun.

Was bedeutet das für Sie?

Beruflich veranlasste Fahrten führen nicht automatisch zum Werbungskostenabzug. Entscheidend ist, ob die gewählte Gestaltung tatsächlich beruflich oder überwiegend privat motiviert ist. Besonders bei hochwertigen Privatfahrzeugen, paralleler Dienstwagennutzung oder familienbezogenen Modellen sollte die steuerliche Behandlung im Vorfeld sorgfältig geprüft werden.

Sie haben eine Dienstwagenregelung und sind unsicher, wie sich einzelne Fahrten steuerlich auswirken? Sprechen Sie uns gern an.

AdV betreffend Rückgängigmachung eines IAB für eine Photovoltaikanlage

Es ist ernstlich zweifelhaft, ob ein im Jahr 2021 in Abzug gebrachter Investitionsabzugsbetrag (IAB) für eine im Jahr 2022 tatsächlich erworbene und nach § 3 Nr. 72 EStG steuerbefreite Photovoltaikanlage allein wegen des Inkrafttretens dieser Steuerbefreiung gemäß § 7g Abs. 3 Satz 1 EStG im Jahr 2021 rückgängig zu machen ist.

Hintergrund: Gesetzliche Vorgaben

  • Ein in Anspruch genommener IAB ist nach § 7g Abs. 3 Satz 1 Halbsatz 1 EStG rückgängig zu machen, soweit er nicht bis zum Ende des dritten auf das Wirtschaftsjahr des jeweiligen Abzugs folgenden Wirtschaftsjahrs nach § 7g Abs. 2 Satz 1 EStG hinzugerechnet wurde. Die Rückgängigmachung erfolgt im Abzugsjahr. § 7g Abs. 3 Satz 2 EStG sieht hierfür eine Änderungsvorschrift vor. In § 7g Abs. 3 Satz 3 EStG ist zudem eine Ablaufhemmung hinsichtlich der Festsetzungsverjährung normiert.
  • Nach § 3 Nr. 72 Satz 1 EStG sind die Einnahmen und Entnahmen im Zusammenhang mit dem Betrieb näher bestimmter Photovoltaikanlagen steuerfrei. Werden Einkünfte aus Gewerbebetrieb (§ 2 Abs. 1 Satz 1 Nr. 2 EStG) erzielt und sind die aus dieser Tätigkeit erzielten Einnahmen insgesamt steuerfrei, ist gemäß § 3 Nr. 72 Satz 2 EStG kein Gewinn zu ermitteln.

Sachverhalt: Beschwerdeführer bildet im Jahr 2021 einen IAB für Anschaffung einer Photovoltaikanlage

Der Beschwerdeführer begehrt die Aussetzung der Vollziehung (AdV) eines Einkommensteuerbescheids für das Jahr 2021 (Streitjahr). Die Beteiligten streiten über die Bedeutung der am 1.1.2022 in Kraft getretenen Steuerbefreiungsvorschrift des § 3 Nr. 72 EStG für einen bereits im Jahr 2021 in Abzug gebrachten IAB für eine Photovoltaikanlage.

Das Finanzamt (FA) erkannte einen vom Beschwerdeführer für die geplante Anschaffung einer Photovoltaikanlage gebildeten IAB im Rahmen der erstmals erklärten Einkünfte aus Gewerbebetrieb im Einkommensteuerbescheid 2021 (zunächst) an. Im November 2022 schaffte der Beschwerdeführer die Anlage mit einer Leistung von 11,2 kWp tatsächlich an.

Im November 2023 änderte das FA die Einkommensteuerfestsetzung 2021 nach § 7g Abs. 3 Satz 2 EStG. Es verwies auf die Rz 19 des Schreibens des Bundesministeriums der Finanzen (BMF) v. 17.7.2023, BStBl 2023 I S. 1494. Nach der Auffassung des BMF sind danach Investitionsabzugsbeträge, die in vor dem 1.1.2022 endenden Wirtschaftsjahren in Anspruch genommen und bis einschließlich zum 31.12.2021 noch nicht gewinnwirksam hinzugerechnet wurden, nach § 7g Abs. 3 EStG rückgängig zu machen, wenn in nach § 3 Nr. 72 EStG begünstigte Photovoltaikanlagen investiert wurde.

Über den fristgemäß eingelegten Einspruch hat das FA noch nicht entschieden. Den AdV-Antrag lehnte es hingegen mit Verfügung vom 28.12.2023 ab.

FG lehnt AdV ebenfalls ab

Auch das FG lehnte den AdV-Antrag des Beschwerdeführers ab. Nach summarischer Prüfung bestünden keine ernstlichen Zweifel an der Rechtmäßigkeit des angefochtenen Einkommensteuerbescheids 2021. Das FA habe den IAB im Streitjahr zu Recht rückgängig gemacht. Wegen der nach § 3 Nr. 72 Satz 1 EStG bestehenden Steuerfreiheit sei im Jahr 2022 beim Beschwerdeführer kein Gewinn zu ermitteln (§ 3 Nr. 72 Satz 2 EStG), sodass von ihm auch keine Gewinnermittlung zu erstellen sei. Es fehle damit an einer Gewinnermittlung, bei der eine gewinnerhöhende Hinzurechnung des IAB erfolgen könne.

Mit der hiergegen fristgemäß erhobenen Beschwerde macht der Beschwerdeführer primär einfachrechtliche und hilfsweise verfassungsrechtliche Zweifel geltend.

Entscheidung: BFH gibt dem Beschwerdeführer recht

Nach summarischer Prüfung bestehen nach Auffassung des BFH ernstliche Zweifel an der Rechtmäßigkeit des Einkommensteuerbescheids 2021. Es ist zweifelhaft, ob das FA den IAB im Streitjahr 2021rückgängig machen durfte. In Ermangelung einer klaren gesetzlichen Regelung erscheint die Beurteilung unsicher, ob der IAB wegen § 3 Nr. 72 EStG bereits im Jahr seines ursprünglichen Abzugs rückgängig zu machen ist oder ob eine entsprechende Hinzurechnung erst später vorgenommen werden kann. Zweifelhaft ist der Veranlagungszeitraum, in dem der „actus contrarius“ zum IAB zu erfassen ist. Da sich die Entscheidungserheblichkeit dieser ungeklärten einfachrechtlichen Frage auch nicht aus einem anderen Grund in zweifelsfreier Weise verneinen lässt, ist die AdV antragsgemäß zu gewähren.

Hinzurechnung bereits im Jahr 2021 begegnet ernstlichen Zweifel

Voraussetzung für die Rückgängigmachung eines IAB im Abzugsjahr ist nach § 7g Abs. 3 Satz 1 EStG, dass der in Anspruch genommene IAB nicht bis zum Ende des dritten auf das Wirtschaftsjahr des jeweiligen Abzugs folgenden Wirtschaftsjahrs nach § 7g Abs. 2 Satz 1 EStG hinzugerechnet wurde. Nach der letztgenannten Vorschrift können im Wirtschaftsjahr der Anschaffung oder Herstellung eines begünstigten Wirtschaftsguts i. S. v. § 7g Abs. 1 Satz 1 EStG bis zu 50 % der Anschaffungs- oder Herstellungskosten gewinnerhöhend hinzugerechnet werden; die Hinzurechnung darf die Summe der nach § 7g Abs. 1 EStG abgezogenen und noch nicht nach den § 7 Abs. 2 bis 4 EStG hinzugerechneten oder rückgängig gemachten Abzugsbeträge nicht übersteigen.

  • Zunächst ist festzustellen, dass das dritte auf das Abzugsjahr 2021 folgende Wirtschaftsjahr bislang noch nicht abgelaufen ist, sodass die in § 7g Abs. 3 Satz 1 EStG geforderte Voraussetzung, dass eine Hinzurechnung in keinem der drei folgenden Wirtschaftsjahre erfolgte, noch nicht abschließend beurteilt werden kann. Der Beschwerdeführer hat den von ihm im Streitjahr in Abzug gebrachten IAB auch nicht von sich aus in diesem Jahr rückgängig gemacht. Vielmehr nahm der Beschwerdeführer mit dem Erwerb der Anlage im November 2022 zunächst die tatsächliche Anschaffung des Wirtschaftsguts vor, für das er den IAB abgezogen hatte. Im Normalfall würde der planmäßige Erwerb zu einer gewinnerhöhenden Hinzurechnung im Jahr der Anschaffung führen. Insoweit hat der Antragsteller in seiner Einspruchsbegründung angegeben, dass er diese Hinzurechnung im Jahr 2022 auch tatsächlich vorgenommen habe, das FA deren Anerkennung aber verweigert habe. Ob und wie über diese Hinzurechnung im Jahr 2022 entschieden wurde, hat das FG nicht festgestellt, sodass auch aus diesem Grunde Unsicherheit über das Vorliegen der Voraussetzungen des § 7g Abs. 3 Satz 1 EStG besteht.
  • Welche Folgen die Einführung des § 3 Nr. 72 EStG für die Behandlung eines im Jahr 2021 für den Erwerb einer Photovoltaikanlage in Abzug gebrachten IAB hat, wird im EStG nicht ausdrücklich geregelt. Bereits die einfachrechtliche Würdigung begegnet ernstlichen Zweifeln.
  • Nach § 3 Nr. 72 Satz 1 EStG sind die Einnahmen und Entnahmen im Zusammenhang mit dem Betrieb näher bestimmter Photovoltaikanlagen steuerfrei. Werden Einkünfte aus Gewerbebetrieb (§ 2 Abs. 1 Satz 1 Nr. 2 EStG) erzielt und sind die aus dieser Tätigkeit erzielten Einnahmen insgesamt steuerfrei, ist nach § 3 Nr. 72 Satz 2 EStG kein Gewinn zu ermitteln.
  • Die Steuerbefreiungsvorschrift des § 3 Nr. 72 EStG wurde zusammen mit dem Nullsteuersatz nach § 12 Abs. 3 UStG in § 3 EStG angefügt. Nach der Anwendungsvorschrift des § 52 Abs. 4 Satz 28 EStG ist § 3 Nr. 72 EStG für Einnahmen und Entnahmen anzuwenden, die nach dem 31.12.2021 erzielt oder getätigt werden. Aufgrund seiner (unecht) rückwirkenden Inkraftsetzung galt § 3 Nr. 72 EStG schon im Zeitpunkt des Anlagenerwerbs des Beschwerdeführers im November 2022.
  • Zu einem IAB für eine anzuschaffende Photovoltaikanlage, der bereits im Jahr 2021 in Abzug gebracht wurde, ist dem Gesetz weder in § 7g EStG noch in § 3 Nr. 72 EStG eine ausdrückliche Aussage zu entnehmen. Die Auslegung des Gesetzes ist zweifelhaft und durch die Rechtsprechung des BFH noch nicht geklärt.
  • Die Regelung des § 3 Nr. 72 Satz 2 EStG schließt die gewinnerhöhende Hinzurechnung des IAB im Anschaffungsjahr nicht notwendigerweise aus. Denn es erscheint durchaus denkbar, § 7g Abs. 2 Satz 1 EStG dahin auszulegen, dass auch bei der Steuerbefreiung des § 3 Nr. 72 Satz 1 EStG unterfallenden Photovoltaikanlagen eine steuerpflichtige Hinzurechnung im Jahr der Anschaffung als abschließender Gegenakt zum IAB Abzug vorgenommen werden kann. Wenn § 7g Abs. 2 Satz 1 EStG in diesem Sinne auszulegen wäre, entfiele zugleich die Rechtfertigung dafür, die tatbestandlichen Voraussetzungen der speziellen Korrekturvorschrift des § 7g Abs. 3 Satz 1 EStG schon aufgrund der ab dem Jahr 2022 zu versagenden Möglichkeit der IAB Hinzurechnung als erfüllt anzusehen.
  • Das Argument des „actus contrarius“ dürfte nahelegen, die Hinzurechnung trotz zeitlicher Anwendbarkeit des § 3 Nr. 72 EStG ab dem Jahr 2022 noch als steuerpflichtig anzusehen (systematisch-teleologische Auslegung). In diesem Sinne wird auch im BMF-Schreiben vom 17.7.2023, BStBl 2023 S. 1494 in der Rz 25 davon ausgegangen, dass die Hinzurechnung des IAB nach § 7g Abs. 2 Satz 1 EStG selbst nicht unter die Steuerbefreiung des § 3 Nr. 72 Satz 1 EStG fällt.

Hinweis: Kein einheitlicher Meinungsstand im Schrifttum

Der Meinungsstand im Schrifttum ist uneinheitlich und bestätigt die derzeit noch bestehende Unsicherheit der Gesetzesauslegung. Die Frage, wie mit einem IAB zu verfahren ist, der vor dem 1.1.2022 in Anspruch genommen und noch nicht wieder gewinnerhöhend hinzugerechnet wurde, wird für den Fall, dass nach dem 31.12.2021 in eine nach § 3 Nr. 72 EStG begünstigte Photovoltaikanlage investiert wird, als „äußerst umstritten“ beschrieben. Zum Teil wird die Auffassung der Finanzverwaltung geteilt. Die Gegenmeinung hält eine Gewinnkorrektur im Jahr der Anschaffung der Photovoltaikanlage trotz der Einführung des § 3 Nr. 72 EStG für möglich.

Verfassungsrechtliche Zweifel können dahingestellt bleiben

Auf verfassungsrechtliche Bedenken gegenüber der Rückgängigmachung des IAB im Abzugsjahr und auf die Frage, ob insofern ein qualifiziertes Aussetzungsinteresse zu fordern ist, kommt es hiernach nicht mehr an.

 BFH, Beschluss v. 15.10.2024, III B 24/24 (AdV); veröffentlicht am 31.10.2024

Quelle: Rückgängigmachung eines IAB für Photovoltaikanlage in 2021 | Steuern | Haufe

E-Rechnung

E-Rechnung

Die neue elektronische Rechnung wird ab 2025 Pflicht in Deutschland

Stand: 08.04.2024

Mit der Einführung der verpflichtenden Ausstellung der neuen elektronischen Rechnung (E-Rechnung) hat die Ampel-Regierung ein im Koalitionsvertrag 2021 formuliertes Ziel erfüllt.
Die E-Rechnung soll außerdem den Weg für das voraussichtlich ab 2028 unionsrechtlich zwingend vorgesehene transaktionsbezogene Meldesystems ebnen. Das heißt aufgrund einer Verpflichtung der Europäischen Union muss Deutschland ein umfassendes Meldesystem für innergemeinschaftliche Umsätze im B2B-Bereich einführen. In diesem Zusammenhang wird die E-Rechnung verpflichtend.

Die gesetzliche Umsetzung der E-Rechnung erfolgte im Wachstumschancengesetz.

Die wesentlichen Fakten sind:

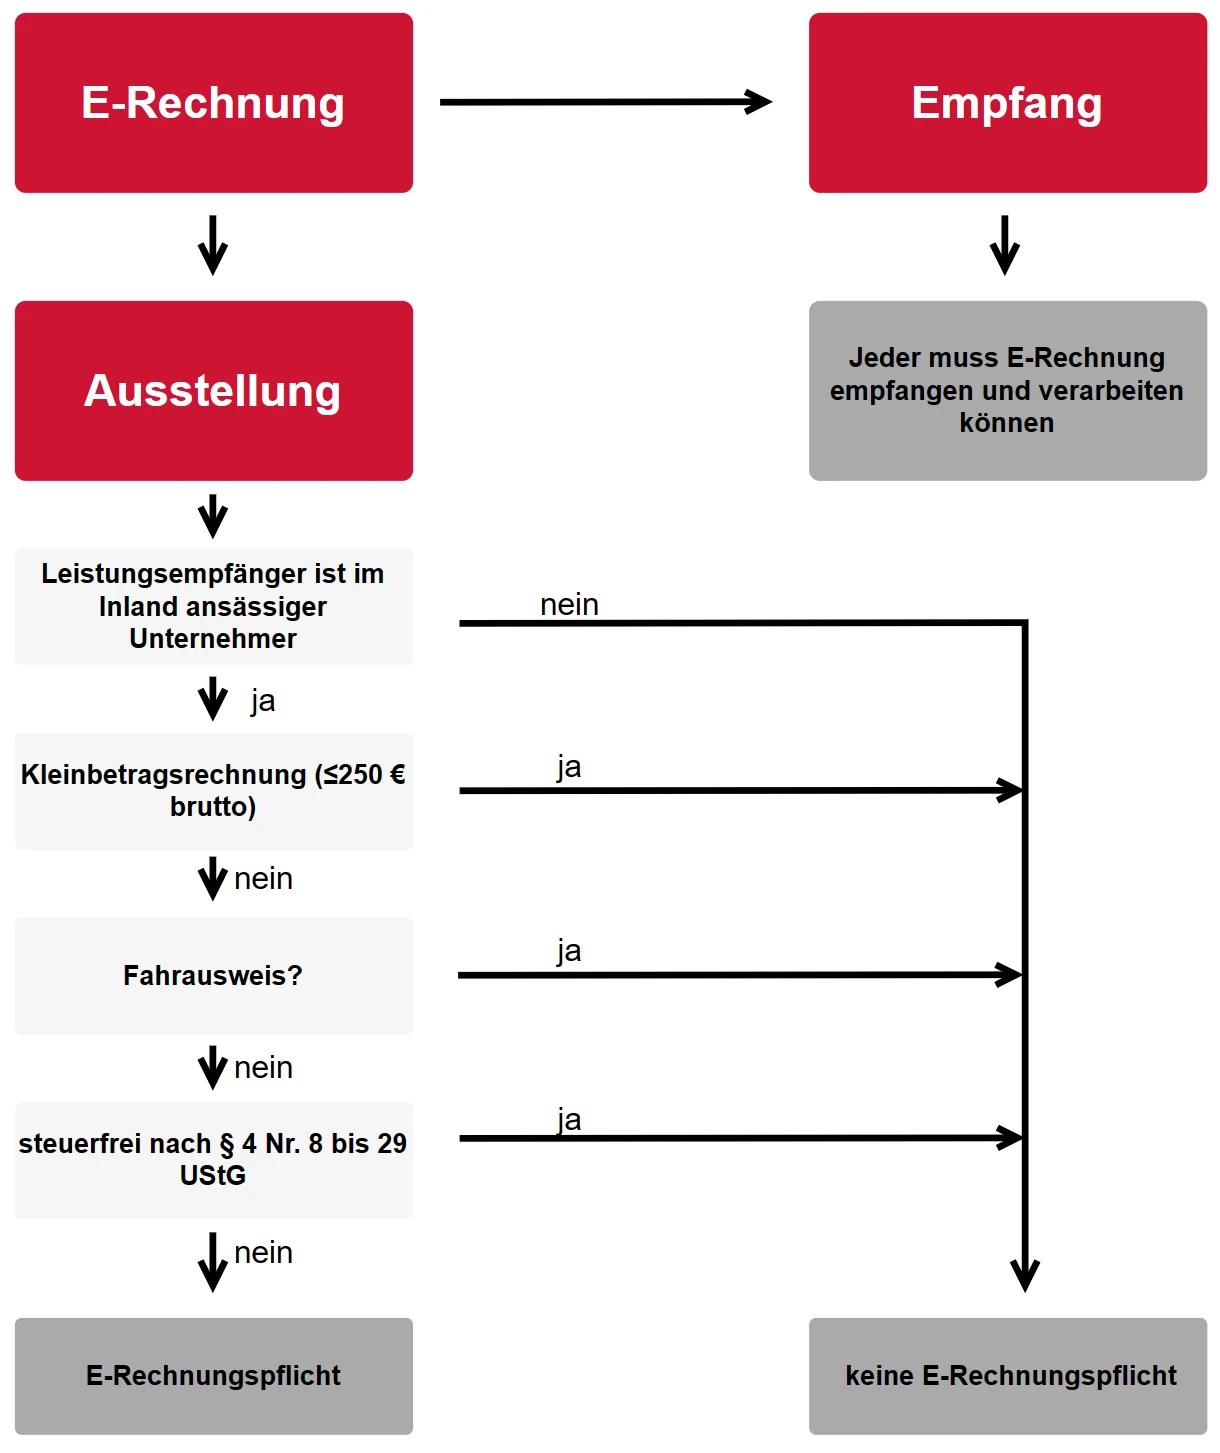
  1. Ab 2025 muss jeder Unternehmer* E-Rechnungen empfangen und verarbeiten können
  2. Ab 2025 müssen Unternehmer* für bestimmte Ausgangsumsätze E-Rechnungen ausstellen. Um den Wechsel zur E-Rechnung zu erleichtern, bestehen Übergangsregelungen.

* Umsatzsteuerrechtlicher Unternehmer ist, wer nachhaltig Leistungen gegen Entgelt ausführt. Hierzu gehören neben klassischen, gewerbetreibenden Unternehmen oder Selbstständigen auch Vermieter von Immobilien.

Welche Unternehmer betroffen sind, können Sie den nachfolgenden Übersichten entnehmen.

Grafik: Die neue elektronische Rechnung ab 2025

Übergangsreglungen zur Ausstellungspflicht*

bis einschließlich 20262027
Papier- & PDF-Rechnung zulässigPapier- und PDF-Rechnungen zulässig für Unternehmer mit einem Umsatz (i.S.d. § 19 Abs. 3 UStG) von nicht mehr als 800.000 Euro im vorangegangenen Kalenderjahr

* Die Übergangsregelung für PDF-Rechnungen im EDI-Verfahren für 2026 und 2027 wurde nicht berücksichtigt.

Welche Pflicht wurde eingeführt?

Für bestimmte Umsätze ist verpflichtend eine E-Rechnung auszustellen. Wird gegen die Pflicht verstoßen, liegt eine Ordnungswidrigkeit vor. Außerdem wird der Leistungsempfänger keinen Vorsteuerabzug erhalten. Denn ihm liegt in diesem Fall keine ordnungsgemäße Rechnung vor.

Was ist die E-Rechnung

Als E-Rechnung gelten grundsätzlich nur Rechnungen, die der europäischen Norm EN 16931 entsprechen. Vereinfacht ausgedrückt ist dies ein besonderer XML-Datensatz. In Deutschland erfüllen die Anforderungen unter anderem der XStandard oder das ZUGFeRD-Format ab Version 2.0.1.
Zusätzlich können sich Rechnungsaussteller und Rechnungsempfänger gemeinsam auf die Verwendung eines anderen strukturierten elektronischen Formats einigen. Dies ist insbesondere für Unternehmen interessant, welche bereits heute einen vollautomatisierten Datenaustausch wie beispielsweise mittels Datenaustausch im EDI-Verfahren nutzen. Hier gilt es künftig die richtige und vollständige Extraktion und Übermittlung an das künftige transaktionsbezogene elektronische Meldesystem mit ausreichend Vorlaufzeit anzupassen und sicherzustellen. Die extrahierten Informationen müssen daher der europäischen Norm entsprechen oder mit dieser kompatibel sein.

Damit sind insbesondere Rechnungen im PDF-Format nicht mehr als elektronische Rechnung anerkannt und stehen auf einer Ebene mit der Papierrechnung. Eine Rechnung im PDF-Format gehört nun zu den „sonstigen Rechnungen“.

Ist eine E-Rechnung ohne weiteres lesbar?

Nein, während Papier- und PDF-Rechnungen bildhafte, für Menschen lesbare Darstellungen visualisieren, bildet die E-Rechnung einen strukturierten Datensatz ab. Der wesentliche Unterschied zwischen einer eingescannten Papier- oder PDF-Rechnung und einer E-Rechnung liegt darin, dass eine E-Rechnung nach EU-Norm eine in einem strukturierten Format ausgestellte Rechnung ist, die elektronisch übermittelt und empfangen wird. Außerdem ermöglicht sie eine automatische und elektronische Verarbeitung ohne Medienbrüche. Das bedeutet, dass sie anders als eine Papier- oder PDF-Rechnung

  • als reines semantischen Datenformat konzipiert ist und es somit ermöglicht, Rechnungsdaten direkt und ohne Medienbruch in die verarbeitenden Systeme zu importieren.
  • auf einem XML-Format basiert, das in erster Linie der maschinellen Verarbeitung dient und sich nicht für eine Sichtprüfung eignet. Durch den Einsatz von Visualisierungsprogrammen kann der XML-Datensatz allerdings auch für den Menschen lesbar dargestellt werden.

Wer ist betroffen?

Empfang

Grundsätzlich ist jeder Unternehmer* von der neuen E-Rechnung betroffen. Denn sie müssen grundsätzlich technisch in der Lage sein, eine E-Rechnung empfangen und verarbeiten zu können.

Ausstellung

Unternehmer* müssen für Umsätze gegenüber einem im Inland ansässigen Unternehmer eine E-Rechnung ausstellen. Ein Leistungsempfänger gilt als im Inland ansässig, wenn er seinen Sitz, seine Geschäftsleitung, seinen Wohnsitz oder gewöhnlichen Aufenthalt oder eine am Umsatz beteiligte Betriebsstätte im Inland hat.

Gibt es Übergangsregelungen?

Empfang

Ab 2025 muss jeder Unternehmer* E-Rechnungen empfangen und verarbeiten können. Die technischen Voraussetzungen hierfür müssen bis dahin geschaffen worden sein. Es gibt keine Übergangsreglungen für den Empfänger!

Ausstellung

Grundsätzlich besteht ab dem 01.01.2025 eine Pflicht zur Ausstellung von E-Rechnungen (nicht PDF) für bestimmte Umsätze. Betroffen sind Umsätze, die ab dem 01.01.2025 ausgeführt werden. Jedoch bestehen folgende Übergangsreglungen:

  • bis einschließlich 2026 – Papier- & PDF-Rechnung noch zulässig
  • 2027 – Papier- und PDF-Rechnungen nur zulässig für ausstellende Unternehmer mit einem Umsatz (i.S.d. § 19 Abs. 3 UStG) von nicht mehr als 800.000 Euro im vorangegangenen Kalenderjahr
  • 2026 und 2027 – PDF-Rechnung zulässig, wenn Austausch im EDI-Verfahren erfolgt. Dies bedarf der Zustimmung des Empfängers.

Gibt es Ausnahmen von der Pflicht zur Ausstellung der E-Rechnung?

In folgenden Fällen muss keine E-Rechnung erstellt werden:

  • Kleinbetragsrechnungen (≤ 250 Euro brutto)
  • Fahrausweise
  • Umsätze, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind

Die Aufzählung ist abschließend. Das heißt, es gibt keine weiteren Ausnahmen. Damit gilt die E-Rechnungspflicht zum Beispiel auch für Kleinunternehmer, pauschalierende Landwirte, selbstständige etc.

Was kommt nach der Einführung der E-Rechnung?

Im Rahmen der Initiative der Europäischen Kommission „VAT in the Digital Age“ (ViDA) ist die Einführung eines transaktionsbezogenen Meldesystems vorgesehen. Die geplanten Hauptpfeiler des Projektes sind:

  • Verpflichtende E-Rechnung für innergemeinschaftliche Umsätze zwischen Unternehmern (B2B)
  • E-Rechnung muss spätestens zwei Tage nach Leistungserbringung erfolgt sein (aktuell kontrovers diskutiert)
  • Sammelrechnungen sind nicht mehr zulässig (aktuell kontrovers diskutiert)
  • Zusätzliche Pflichtangaben in einer Rechnung (aktuell kontrovers diskutiert)
  • Einführung eines transaktionsbezogenen Meldesystems für innergemeinschaftliche Umsätze, das heißt jeder Umsatz ist separat zu melden. Das System ersetzt die bisherige Zusammenfassende Meldung.
  • Die Meldung muss spätestens zwei Tage nach Rechnungsstellung erfolgt sein oder vier Tage nach Leistungserbringung (aktuell kontrovers diskutiert)

* Umsatzsteuerrechtlicher Unternehmer ist, wer nachhaltig Leistungen gegen Entgelt ausführt. Hierzu gehören neben klassischen, gewerbetreibenden Unternehmen oder Selbstständigen auch Vermieter von Immobilien.

Quelle: Die E-Rechnung wird ab 2025 in Deutschland Pflicht (ecovis.com)

Neuregelung des häuslichen Arbeitszimmers und der Pauschalen ab VZ 2023

Die ertragsteuerliche Berücksichtigung der betrieblichen und beruflichen Betätigung in der häuslichen Wohnung nach § 4 Abs. 5 Satz 1 Nr. 6b und 6c i. V. m. § 9 Abs. 5 Satz 1 EStG wurde ab dem VZ 2023 neu geregelt. Der Beitrag zeigt in der Praxis bedeutsame Fallbeispiele.

Altregelung bis 31.12.2022

Nach § 4 Abs. 5 Satz 1 Nr. 6b EStG in der bis 31.12.2022 geltenden Fassung durften Aufwendungen für ein häusliches Arbeitszimmer sowie die Kosten der Ausstattung den Gewinn nicht mindern. Dies galt nicht, wenn für die betriebliche oder berufliche Tätigkeit kein anderer Arbeitsplatz zur Verfügung steht. In diesem Fall wurde die Höhe der abziehbaren Aufwendungen auf 1.250 EUR begrenzt: Die Beschränkung der Höhe nach galt nicht, wenn das Arbeitszimmer den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildete.

Zusätzlich gab es in den Jahren 2020 bis 2022 eine Homeoffice-Pauschale von 5 EUR pro Tag, höchstens aber 600 EUR (§ 4 Abs. 5 Nr. 6b Satz 4 EStG), welche aber nur für die Tage galt, an denen ausschließlich zu Hause gearbeitet wurde. Hier war es unbeachtlich, ob beim Arbeitgeber ein anderer Arbeitsplatz zur Verfügung steht.

Neuregelung ab 1.1.2023

Nach § 4 Abs. 5 Nr. 6b EStG in der ab 2023 geltenden Fassung sind Aufwendungen für ein häusliches Arbeitszimmer sowie die Kosten der Ausstattung nicht abzugsfähig (vgl hierzu auch den Beitrag zum Jahressteuergesetz 2022). Dies gilt nicht, wenn das Arbeitszimmer den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. Anstelle der Aufwendungen kann pauschal ein Betrag von 1.260 EUR (Jahrespauschale) für das Wirtschafts- oder Kalenderjahr abgezogen werden. Für jeden vollen Kalendermonat, in dem die genannten Voraussetzungen nicht vorliegen, ermäßigt sich der Betrag von 1.260 EUR um ein Zwölftel.

Nach § 4 Abs. 5 Nr. 6c EStG kann für jeden Kalendertag, an dem die betriebliche oder berufliche Tätigkeit überwiegend in der häuslichen Wohnung ausgeübt und keine außerhalb der häuslichen Wohnung belegene erste Tätigkeitsstätte aufgesucht wird, für die gesamte betriebliche und berufliche Betätigung ein Betrag von 6 EUR (Tagespauschale), höchstens 1.260 EUR im Wirtschafts- oder Kalenderjahr, abgezogen werden. Steht für die betriebliche oder berufliche Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung, ist ein Abzug der Tagespauschale zulässig, auch wenn die Tätigkeit am selben Kalendertag auswärts oder an der ersten Tätigkeitsstätte ausgeübt wird. Der Abzug der Tagespauschale ist aber nicht zulässig, soweit für die Wohnung Unterkunftskosten im Rahmen einer doppelten Haushaltsführung abgezogen werden können oder soweit ein Abzug für ein häusliches Arbeitszimmer nach Nr. 6b vorgenommen wird.

Gegenüberstellung von Alt- und Neuregelung

Bei der Gegenüberstellung von Alt- und Neuregelung ergeben sich für die bisherigen Voraussetzungen folgende Veränderungen:

Häusliches Arbeitszimmer bildet den Mittelpunkt

  • bis 31.12.2022 => tatsächliche Aufwendungen
  • ab 1.1.2023 => tatsächliche Aufwendungen oder Jahrespauschale

Häusliches Arbeitszimmer + kein anderer Arbeitsplatz

  • bis 31.12.2022 => tatsächliche Aufwendungen bis 1.250 EUR
  • ab 1.1.2023 => Tagespauschale bis 1.260 EUR (ist dauerhaft ein anderer Arbeitsplatz vorhanden, muss die betriebliche oder berufliche Tätigkeit überwiegend in der häuslichen Wohnung ausgeübt und der andere Arbeitsplatz darf nicht aufgesucht werden)

Arbeitsecke

  • bis 31.12.2022 => Homeoffice-Pauschale bis 600 EUR (ausschließlich zu Hause gearbeitet)
  • ab 1.1.2023 => Tagespauschale bis 1.260 EUR (überwiegend in der häuslichen Wohnung gearbeitet und der andere Arbeitsplatz darf nicht aufgesucht werden oder dauerhaft kein anderer Arbeitsplatz vorhanden)   

Weitere Veränderungen und Praxis-Beispiele werden im Folgenden dargestellt:

Beispiel 1: Aufteilung des Abzugsbetrages bei mehreren Tätigkeiten

A nutzt ein häusliches Arbeitszimmer zu 50 % für eine nichtselbständige Tätigkeit und zu 50 % für eine gewerbliche Nebentätigkeit. Der Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung liegt im häuslichen Arbeitszimmer. Die tatsächlichen Gesamtaufwendungen für das Arbeitszimmer betragen 1.500 EUR.

Lösung: Auch nach der bisherigen Regelung war es so, dass bei Ausübung mehrerer betriebliche und berufliche Tätigkeiten nebeneinander, die Aufwendungen für das häusliche Arbeitszimmer entsprechend dem Nutzungsumfang den darin ausgeübten Tätigkeiten zuzuordnen ist. Demnach wären hier beiden Einkunftsarten jeweils 750 EUR (50 %) zuzuordnen. Die Finanzverwaltung beanstandet es aber im Rahmen der Neuregelung nicht, wenn der Steuerpflichtige auf eine Aufteilung der Aufwendungen oder der Jahrespauschale (sowie auch der Tagespauschale) auf die verschiedenen Tätigkeiten verzichtet und diese insgesamt einer Tätigkeit zuordnet (BMF, Schreiben v. 15.8.2023, BStBl 2023 I S. 1551 Rz. 17). Ordnet A hier den kompletten Betrag der gewerblichen Tätigkeit zu, könnte dies den Vorteil haben, dass ihm noch der Arbeitnehmer-Pauschbetrag in voller Höhe (1.230 EUR) zur Verfügung steht.

Beispiel 2: Tagespauschale bei doppelter Haushaltsführung

A unterhält ganzjährig eine beruflich veranlasste doppelte Haushaltsführung. Er arbeitet an 50 Tagen im Homeoffice in seiner Zweitwohnung und an 50 Tagen am Ort des eigenen Hausstandes. 120 Tage arbeitet er an seiner ersten Tätigkeitsstätte. Die Unterkunftskosten am Ort der ersten Tätigkeitsstätte betragen monatlich 1.025 EUR.

Lösung: A kann hier für 50 Tage die Tagespauschale geltend machen, da er 50 Tage in seiner Wohnung am Ort des eigenen Hausstandes im Homeoffice gearbeitet hat. Unstreitig ist aber grundsätzlich auch, dass für die weiteren Home-Office-Tage in der Zweitwohnung ein Abzug nicht in Betracht kommt, da die Unterkunftskosten im Rahmen einer doppelten Haushaltsführung abgezogen werden können. Dies stellt eine Verschärfung der früheren Regelung dar, weil die Homeoffice-Pauschale zusätzlich geltend gemacht werden konnte.

Unterkunftskosten im Rahmen einer doppelten Haushaltsführung können nach § 9 Abs. 1 Satz 1 Nr. 5 Satz 4 EStG aber nur höchstens mit 1.000 EUR im Monat berücksichtigt werden. Dies führt hier dazu, dass ein nichtabziehbarer Aufwand i. H. v. 300 EUR verbleibt. Für diesen Fall lässt die Finanzverwaltung zu, dass die Tagespauschale auch für die Zweitwohnung geltend gemacht werden kann. Eine Deckelung auf die tatsächlichen Unterkunftskosten ist dabei nicht vorzunehmen (Rz. 38 des o. g. BMF-Schreibens).

Beispiel 3: Abzug von tatsächlichen Aufwendungen/Jahrespauschale und Tagespauschale

Das häusliche Arbeitszimmer von A bildet von Januar bis Juni 2023 den Mittelpunkt der gesamten beruflichen Tätigkeit. Ab Juli ist die häusliche Wohnung zwar immer noch der Mittelpunkt der gesamten beruflichen Tätigkeit, sein Arbeitszimmer steht ihm aber durch die Geburt seines Kindes nicht mehr zu Verfügung. Daher verlagert A seine Tätigkeit in eine Arbeitsecke im Wohnzimmer. Die Arbeitsecke nutzte er ab Juli an 115 Tagen. An diesen Tagen suchte A auch nicht seine erste Tätigkeitsstätte auf. Für den Zeitraum Januar bis Juni wählt er den Abzug der Jahrespauschale.

Lösung: Hier kann A für den Zeitraum Januar bis Juni 2023 Kosten für ein häusliches Arbeitszimmer nach § 4 Abs. 5 Nr. 6b EStG geltend machen, da das Arbeitszimmer den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. Er wählt die Berücksichtigung der Jahrespauschale, welche nur zeitanteilig zu berücksichtigen ist, da ab Juli 2023 kein häusliches Arbeitszimmer mehr vorliegt (daher 1.260 EUR x 6/12 = 630 EUR).

Zwar ist ein Abzug der Tagespauschale nach § 4 Abs. 5 Satz 1 Nr. 6c EStG nicht zusätzlich zu den Aufwendungen für ein häusliches Arbeitszimmer oder zur (anteiligen) Jahrespauschale für denselben Zeitraum zulässig; die Finanzverwaltung hat aber mitgeteilt (Rz. 39 des o. g. BMF-Schreibens), dass für den Teilzeitraum, in dem die die Abzugsvoraussetzungen nach § 4 Abs. 5 Satz 1 Nr. 6b EStG nicht vorliegen, der Abzug der Tagespauschale in Betracht kommt.

Dies ist hier ab Juli 2023 bei A der Fall, da zwar kein häusliches Arbeitszimmer mehr vorliegt, er aber überwiegend im Homeoffice beruflich tätig war und an den 115 Tagen nicht seine erste Tätigkeitsstätte aufgesucht hat. Somit kann A neben der Jahrespauschale von 630 EUR (für das erste Halbjahr) auch noch die Tagespauschale von 690 EUR (115 Tage x 6 EUR, für das zweite Halbjahr) geltend machen. Dies macht eine Gesamtsumme von 1.320 EUR aus. Es handelt sich um unterschiedliche Pauschalen (für Arbeitszimmer und Homeoffice) und im Gesetz wird nicht erwähnt, dass die Summe aus Jahres- und Tagespauschale nur 1.260 EUR betragen darf.

Beispiel 4: Lehrer erhalten nun grundsätzlich immer 1.260 EUR

A ist Lehrer und geht 195 Tage in die Schule. Bisher hat er tatsächliche Aufwendungen für sein Arbeitszimmer i. H. v. 750 EUR geltend gemacht.

Lösung: A kann nun für die 195 Tage im Arbeitszimmer (würde auch für eine Arbeitsecke gelten) 6 Euro pro Tag geltend machen, da ihm dauerhaft kein anderer Arbeitsplatz (wie bisher auch) in der Schule zur Verfügung steht. Allein dies stellt gegenüber der bisherigen Regelung (750 EUR abzugsfähig) schon eine Verbesserung dar. Zusätzlich kommen aber auch noch die unterrichtsfreien Tage (Ferien) und teilweise die Wochenenden dazu, an denen der Lehrer auch Tätigkeiten zu Hause verrichtet. Demnach wird der Lehrer regelmäßig auf 210 Tage kommen, sodass der Höchstbetrag i. H. v. 1.260 Euro ausgeschöpft wird.

Quelle: Neuregelung des häuslichen Arbeitszimmers und der Pauschalen | Steuern | Haufe

Bis zu 10 % jährliche Abschreibung: AfA-Turbo für Wohnimmobilien

Die steuerlichen Abschreibungen gelten insbesondere im Bereich der Immobilien seit langem als etabliertes steuerpolitisches Konjunktur-Instrument. Mit der (befristeten) Einführung einer degressiven AfA für Wohngebäude und der überarbeiteten Sonderabschreibung für Mietwohnungsneubau schafft der Gesetzgeber neue Investitionsanreize.

Angelegt sind die Änderungen in einem der steuerlich prominentesten Gesetzgebungsverfahren der letzten Monate: dem Wachstumschancengesetz. Betrachtet man die wesentlichen Änderungen genauer, so wird deutlich, dass das geänderte AfA-Regelwerk gezielte Steuervorteile für Immobilieninvestoren bereithält; insbesondere vor dem Hintergrund, dass sich einzelne Bausteine miteinander kombinieren lassen. Im Einzelnen:

Reguläre Abschreibung (linear/degressiv)

Bereits durch das Jahressteuergesetz 2022 gab es eine vorteilhafte Rechtsänderung. Die pauschale respektive lineare Abschreibung beträgt nach § 7 Abs. 4 Satz 1 Nr. 2 Buchst. a EStG für ab dem 1.1.2023 fertiggestellte Wohnimmobilien 3 % p.a. (anstatt 2 % p.a.).

Alternativ besteht für Wohngebäude, mit deren Herstellung nach dem 30.9.2023 und vor dem 1.10.2029 begonnen wird (angezeigter Baubeginn, nicht Bauantrag), eine geometrisch-degressive Abschreibungsmöglichkeit in fallenden Jahresbeträgen (§ 7 Abs. 5a EStG). Das Wahlrecht gilt grundsätzlich analog für nicht selbst hergestellte Gebäude, insofern der Kaufvertrag nach dem 30.9.2023 und vor dem 1.10.2029 rechtswirksam geschlossen wurde. Mithin beträgt die jährliche AfA 5 % vom jeweiligen Buchwert (= Restwert) des Gebäudes. Ein Wechsel zur linearen AfA ist jederzeit zulässig.

Sonderabschreibung für Mietwohnungsneubau

Die Sonderabschreibung nach § 7b EStG wurde bereits infolge des Gesetzes zur steuerlichen Förderung des Mietwohnungsneubaus vom 4.8.2019 eingeführt. Nach § 7b Abs. 2 Nr. 1 EStG endete der Förderzeitraum Ende 2021, sodass im Jahr 2022 keine neuen Projekte gefördert wurden. Mit dem Jahressteuergesetz 2022 kam es ab dem 1.1.2023 zu einer Neuauflage unter geänderten Rahmenbedingungen. Die Leitplanken wurden durch das Wachstumschancengesetz nochmals verändert.

Demnach besteht die Möglichkeit der Inanspruchnahme für neugeschaffene Mieteinheiten, welche aufgrund eines vor dem 1.10.2029 gestellten Bauantrags bzw. Bauanzeige hergestellt wurden. Zudem wurde den gestiegenen Baukosten Rechnung getragen und die Obergrenze auf 5.200 EUR je Quadratmeter Wohnfläche erhöht. Die Bemessungsgrundlage ist seitdem auf 4.000 EUR je Quadratmeter Wohnfläche begrenzt.

Zu beachten sind jedoch zwingend die Nachhaltigkeitsvoraussetzungen: Das Gebäude muss Effizienzhausstandard 40 (EH40) plus Nachhaltigkeitssiegel QNG erreichen. Zudem darf der Wohnraum nicht nur zur vorübergehenden Beherbergung von Personen genutzt werden.

Die Sonderabschreibung in Höhe von 5 % der Bemessungsgrundlage kann über einen Gesamtzeitraum von vier Jahren in Anspruch genommen werden.

In Kraft treten beide Rechtsnormen mit Wirkung vom 1.1.2023 und sind damit rückwirkend für das Jahr 2023 anwendbar.

Kombination der Abschreibungsmodelle

Infolge gesetzlicher Verweise sind die vorstehend erläuterten Abschreibungsmodelle kombinierbar. Der aggregierte Vorteil aus Inanspruchnahme der Sonderabschreibung und der degressiven AfA lässt sich zahlentechnisch in den ersten vier Jahren bei exemplarischen Anschaffungs- bzw. Herstellungskosten (= Bemessungsgrundlage) in Höhe von 400.000 EUR wie folgt darstellen:

Degressive AfASonder-AfAGesamt-AfA-Satz
Jahr 120.000 EUR20.000 EUR10,00 %
Jahr 219.000 EUR20.000 EUR9,75 %
Jahr 318.050 EUR20.000 EUR9,51 %
Jahr 417.148 EUR20.000 EUR9,29 %
Jahr 512.290 EUR–3,07 %

Das „Add-on“ Sonderabschreibung sorgt insbesondere in den ersten vier Jahren für einen deutlichen Liquiditätsvorteil. Insgesamt können in diesem Zeitraum etwa 39 % der Anschaffungs- oder Herstellungskosten des Gebäudes verrechnet werden.

Hinweis: Bei vollständiger Inanspruchnahme der Sonderabschreibung nach § 7b EStG und geometrisch-degressiver Abschreibung beträgt der Restwert – mithin die Bemessungsgrundlage für die AfA im Jahr 5 gemäß § 7a Abs. 9 EStG – (400.000 EUR ./. 154.198 EUR =) 245.802 EUR. Technisch folgt die Berechnung damit der Logik des BMF-Schreibens v. 7.7.2020, BStBl I 2020 S. 623, Rn. 71. Vollständigkeitshalber wird darauf hingewiesen, dass diesbezüglich in der Praxis eine gewisse Rechtsunsicherheit besteht. Für Klarheit könnte ein entsprechendes BMF-Anwendungsschreiben sorgen.

Entscheidet man sich für die lineare AfA anstatt der neu eingeführten Degressiv-Variante beträgt das AfA-Volumen immerhin 32 % (4 x 5 % Sonderabschreibung zzgl. 4 x 3 % lineare Abschreibung). Der nach Ablauf des vierjährigen Begünstigungszeitraums verbleibende Restbuchwert (= 68 %) wäre dann gleichmäßig auf die Restnutzungsdauer von 29 Jahren (= 33 Jahre Nutzungsdauer abzgl. 4 Jahre Begünstigungszeitraum) zu verteilen (§ 7a Abs. 9 EStG). Die jährliche Abschreibung ab Jahr 5 beträgt damit 2,3 % (= 68 % / 29 Jahre).

Neben dem positiven Effekt aus der Aufwandsvorverlagerung führt die zeitige Veräußerung einer im Privatvermögen gehaltenen Immobilie nach Ablauf der zehnjährigen Spekulationsfrist zu einem Bemessungsgrundlageneffekt aus der Steuerfreiheit des Veräußerungserlöses.

Inwieweit das Regelwerk tatsächlich – wie von der Bundesregierung gelabelt – einen Investitionsbooster darstellt, werden die zukünftigen Daten zum Wohnungsneubau zeigen.

Gleichwohl bedarf es aus Gesetzgebersicht einer gewissen Paragraphenpflege. Insbesondere die strengen Nachhaltigkeitsauflagen sowie die Baukosten-Höchstgrenzen sollten überwacht werden, um bei der subventionellen Steuervergünstigung entsprechend proaktiv gegensteuern zu können. Zudem ist die Schaffung neuen Wohnraums in Bestandsgebäuden vom Anwendungsbereich der Regelung nicht umfasst. Insofern ist es wünschenswert, dass der Gesetzgeber zukünftiges Optimierungspotenzial rechtzeitig erkennt und einem zügigen Gesetzgebungsverfahren umsetzt.

Quelle: Bis zu 10 % jährliche Abschreibung: AfA-Turbo für Wohnimmobilien | Steuern | Haufe

Wachstumschancengesetz verabschiedet!

Es hat uns viele Nerven gekostet, aber jetzt ist es geschafft: Der Bundesrat hat heute das Wachstumschancengesetz verabschiedet. Wir haben die wichtigsten Änderungen für Sie zusammengefasst.

Der Bundesrat hat den Kompromissvorschlag des Vermittlungsausschusses bestätigt und den Einigungsvorschlag angenommen. Das Gesetz soll mit steuerlichen Investitionsanreizen die Wettbewerbsfähigkeit des Standorts Deutschland stärken und zu Entlastungen in Höhe von 3,2 Milliarden Euro führen.

 Inhalt


Änderungen für Selbstständige durch das Wachstumschancengesetz

Selbstständige und Freiberufler müssen sich auf einige Veränderungen einstellen – von A wie Abschreibung bis V wie Verlustverrechnung. Hier die Zusammenfassung der wichtigsten Punkte:

Machen Sie mehr aus Ihrem Geld!

Abonnieren Sie jetzt unserem Newsletter, um regelmäßig praktische Steuertipps sowie aktuelle Informationen zu erhalten. Behalten Sie den Überblick über aktuelle Gesetzesänderungen und sparen Sie wertvolle Zeit bei Ihrer Steuererklärung.Newsletter kostenlos abonnieren

Abschreibungen (AfA)

Degressive Abschreibung (AfA): Für Wirtschaftsgüter, die vom 1.4.2024 bis einschließlich 31.12.2024 angeschafft werden, ist eine degressive Abschreibung möglich. Die Höhe der degressiven AfA beträgt das Doppelte der linearen AfA, maximal 20%.

Sonderabschreibung nach § 7g EStG: Diese Sonder-AfA gibt es für Betriebe, die die Gewinngrenze von 200.000 Euro im Jahr, das der Investition vorangeht, nicht überschreiten. Sie kann beliebig auf das Jahr der Anschaffung oder Herstellung und die folgenden vier Jahre verteilt werden. Für ab 2024 angeschaffte Wirtschaftsgüter gibt es eine Sonder-AfA in Höhe von 40% der Anschaffungskosten oder Herstellungskosten (bisher waren es 20 Prozent).

Geschenke an Geschäftspartner

Nach § 4 Absatz 5 Satz 1 Nummer 1 EStG dürfen Aufwendungen für Geschenke an Personen, die nicht Arbeitnehmer des Steuerpflichtigen sind, den Gewinn nicht mindern, wenn die Anschaffungs- oder Herstellungskosten der dem Empfänger im Wirtschaftsjahr zugewendeten Gegenstände einen bestimmten Betrag übersteigen.

Dieser Betrag liegt zurzeit bei 35 Euro und wird zum Ausgleich der gestiegenen Kosten auf 50 Euro angehoben (genau genommen ergibt sich bei der Anpassung an die Inflation ein Betrag von 46 Euro, der zur Vereinfachung auf 50 Euro aufgerundet wird).

Förderung von E-Autos

Arbeitnehmer, die ein E-Auto oder ein Hybridfahrzeug mit einer Mindestreichweite von 80 Kilometern als Firmenwagen haben und auch privat nutzen dürfen, müssen nur 0,25% des Bruttolistenpreises versteuern. Bisher galt dabei, dass das Fahrzeug maximal 60.000 Euro kosten durfte (Bruttolistenpreis). Ab 2024 wird die Förderung von Elektrofahrzeugen auf Pkw mit einem Bruttolistenpreis von höchstens 70.000 Euro ausgeweitet.

Achtung: Die neue Höchstgrenze allerdings nur für Fahrzeuge, die ab dem 1.1.2024 angeschafft werden bzw. wurden.

Verluste

Für den Verlustvortrag wurde für die Jahre 2024 bis 2027 eine vorübergehende Verbesserung beschlossen. Der über 1 Million bzw. bei Ehegatten 2 Millionen hinausgehende Verlustvortrag wird auf maximal 70 % des Gesamtbetrags der Einkünfte beschränkt.

Die ursprünglich ebenfalls geplante dauerhafte Einführung des erweiterten Verlustrücktrags wurde gestrichen.

Buchführungspflicht: Höhere Umsatz- und Gewinngrenzen

Steuerpflichtige, die nicht auf Grund gesetzlicher Vorschriften verpflichtet sind, Bücher zu führen und regelmäßig Abschlüsse zu machen, und die auch nicht aus eigenem Betreiben Bücher führen und Abschlüsse machen, können – statt ihren Gewinn durch Betriebsvermögensvergleich zu ermitteln – eine »vereinfachte« Gewinnermittlung durch Einnahmen-Überschuss-Rechnung wählen (§ 4 Absatz 3 EStG). Diese ist weniger aufwändig als eine Buchführung und Rechnungslegung nach handelsrechtlichen Grundsätzen mit entsprechender steuerlicher Gewinnermittlung (Bilanz).

Bisher gilt das nur, wenn nicht mehr als 600.000 Euro Umsatz und nicht mehr als 60.000 Euro Gewinn gemacht werden.

Durch das Wachstumschancengesetz werden die Schwellenwerte angehoben auf 800.000 Euro (Umsatzerlöse bzw. Gesamtumsatz) und 80.000 Euro (Jahresüberschuss bzw. Gewinn).

Umsatzsteuer-Voranmeldungen und Umsatzsteuererklärung

Nach § 18 Absatz 2 Satz 3 UStG können Unternehmer schon jetzt durch das Finanzamt von der Verpflichtung zur Abgabe der Voranmeldung und Entrichtung der Vorauszahlung befreit werden, wenn die Steuer für das vorausgegangene Kalenderjahr nicht mehr als 1.000 Euro betragen hat.

Dieser Schwellenwert wird auf 2.000 Euro angehoben, sodass mehr Unternehmer lediglich jährlich eine Umsatzsteuer-Jahreserklärung abgeben müssen.

Kleinunternehmer

Kleinunternehmer müssen ab dem Besteuerungszeitraum 2024 weder Umsatzsteuer-Voranmeldungen noch eine Umsatzsteuererklärung abgeben. Ausnahme: Fälle des § 18 Absatz 4a UStG.

Wichtig: Die grundsätzliche Befreiung von den umsatzsteuerlichen Erklärungspflichten gilt nur so lange, wie die Kleinunternehmerregelung nach § 19 Absatz 1 UStG zur Anwendung kommt. Die Voraussetzungen für die Anwendung der Kleinunternehmerregelung hat der Unternehmer dabei selbst zu überwachen.

Ist-Besteuerung

Bei der Ist-Besteuerung müssen Unternehmer die Umsatzsteuer erst dann an das Finanzamt abführen, wenn Kunden ihre Rechnung beglichen haben. Das bedeutet für den Unternehmer einen enormen Liquiditätsgewinn, denn er muss für die Umsatzsteuer nicht in Vorleistung gehen: Die Steuer wird erst dann gezahlt, wenn er sie auch vereinnahmt hat.

Freiberufler, die eine Einnahmen-Überschuss-Rechnung machen, dürfen die Ist-Besteuerung immer in Anspruch nehmen. Für Unternehmer mit Einkünften aus Gewerbebetrieb ist die Ist-Besteuerung erlaubt, wenn der Gesamtumsatz des Vorjahres nicht höher als 600.000 Euro ist.

Diese Grenze wird auf 800.000 Euro angehoben.

Änderungen für Arbeitnehmer

Fünftelregelung

Wird eine Vergütung für eine mehrjährige Tätigkeit, eine Abfindung oder Entschädigung gezahlt, unterliegt diese Vergütung einer besonderen Besteuerung (Fünftelregelung) – noch. Ab 2025 wird die Fünftelregelung nämlich abgeschafft.

Lkw-Fahrer

Berufskraftfahrer, die in der Schlafkabine ihres Lkw übernachten, können zusätzlich zur Verpflegungspauschale eine weitere Pauschale geltend machen. Diese beträgt rückwirkend ab dem 1.1.2024 9 Euro pro Nacht.

Änderungen für Rentner

Rentenbesteuerung

Seit 2005 läuft der Übergang zur nachgelagerten Besteuerung von Altersrenten aus der Basisversorgung, 2040 sollte die Übergangsphase enden – wer ab diesem Zeitpunkt in Rente geht, sollte die komplette Rente versteuern müssen.

Diese Frist wurde nun deutlich nach hinten verschoben: Die komplette nachgelagerte Besteuerung der gesetzlichen Altersrente beginnt erst 2058.

Denn mit dem Wachstumschancengesetz schon ab dem Jahr 2023(!) der Anstieg des Besteuerungsanteils für jeden neuen Renteneintrittsjahrgang auf einen halben Prozentpunkt jährlich reduziert. Wer 2023 in Rente gegangen ist, muss also nicht 83% seiner Rente versteuern, sondern nur 82,5%. Für den Renteneintrittsjahrgang 2024 gilt ein Besteuerungsanteil 83%, wer 2025 in Rente geht, muss 83,5% versteuern usw.

Diese Anpassung des § 22 Nummer 1 Satz 3 Buchstabe a Doppelbuchstabe aa Satz 3 des Einkommensteuergesetzes (EStG) folgt dem mit dem Jahressteuergesetz 2022 bereits umgesetzten Entfall der prozentualen Begrenzung für Altersvorsorgeaufwendungen im Rahmen des Sonderausgabenabzugs ab dem Jahr 2023 und soll dazu beitragen, eine doppelte Besteuerung von Renten aus der Basisversorgung für zukünftige Renteneintrittsjahrgänge zu vermeiden oder abzumildern, heißt es auf Seite 140 der Begründung zum Wachstumschancengesetz. Und: »Zur vollständigen Vermeidung einer »doppelten Besteuerung» sowohl für zukünftige Rentenkohorten, aber auch zur Beseitigung von gegebenenfalls im Einzelfall bereits eingetretener »doppelter Besteuerung» in Bestandsrentenfällen sind weitere Regelungen erforderlich, die zeitnah in einem dritten Schritt gesetzlich geregelt werden.« Wir bleiben gespannt.

Altersentlastungsbetrag

Vom Altersentlastungsbetrag profitiert, wer neben der Rente weitere Einkünfte hat beispielweise aus der Vermietung einer Immobilie.

Auch hier steigt der Besteuerungsanteil rückwirkend ab 2023(!) langsamer und erhöht sich pro Renteneintrittsjahrgang jährlich um nur 0,4%.

Änderungen für Immobilieneigentümer und Vermieter

Abschreibung von Wohngebäuden

Für Wohngebäude, deren Baubeginn zwischen dem 1.10.2023 und dem 30.9.2029 lag bzw. liegt, wird eine degressive Abschreibung in Höhe von 5% eingeführt.

Wird die Immobilie nicht gebaut, sondern ein »fertiges« Haus gekauft, muss der Kaufvertrag zwischen dem 1.10.2023 und dem 30.9.2029 rechtswirksam geschlossen und die Immobilie bis zum Ende des Jahres der Fertigstellung erworben werden.

Ein Wechsel zur linearen Abschreibung ist möglich.

Sonstige Änderungen

Gewinne aus privaten Veräußerungsgeschäften

Gewinne aus privaten Veräußerungsgeschäften bleiben bisher gemäß § 23 Absatz 3 Satz 5 EStG steuerfrei, wenn der im Kalenderjahr erzielte Gesamtgewinn weniger als 600 Euro beträgt (Freigrenze). Werden Ehegatten zusammen zur Einkommensteuer veranlagt und hat jeder von ihnen Veräußerungsgewinne erzielt, steht jedem Ehegatten die Freigrenze einzeln zu.

Ab dem Veranlagungszeitraum 2024 steigt die Freigrenze auf 1.000 Euro.

Diese Vorhaben aus dem Wachstumschancengesetz wurden nicht umgesetzt

Nicht mehr im Wachstumschancengesetz enthalten ist die Prämie für Investitionen in den Klimaschutz, die ursprünglich als Kern des Gesetzes galt. Damit wurde die Einführung der im Koalitionsvertrag ursprünglich als Superabschreibung bezeichneten Klimaschutzprämie erneut vertagt.

(Darum ging es: Mit einem neuen »Gesetz zur steuerlichen Förderung von Investitionen in den Klimaschutz« sollte in Ergänzung zu den bestehenden Projektförderungen für Umwelt- und Klimaschutzmaßnahmen eine steuerliche Investitionsförderung eingeführt werden. Konkret ging es um die steuerliche Förderung von Investitionen, die zu einer Minderung des Energieverbrauchs im Unternehmen beitragen und somit den Umwelt- und Klimaschutz verbessern.)

Komplett entfallen sind auch die Anhebung der Grenzen für die Sofortabschreibung von geringwertigen Wirtschaftsgütern (GWG-Grenze) sowie die Anhebung der Werte bei der Poolabschreibung (Sammelposten).

(Darum ging es: Geplant war eine Erhöhung der Wertgrenzen für die GWG-Sofortabschreibung auf 1.000 Euro und der GWG-Poolabschreibung auf 5.000 Euro sowie die Verkürzung der Laufzeit der Poolabschreibung von fünf auf drei Jahre.)

Bei Betriebsveranstaltungen gilt weiter ein Höchstbetrag von 110 Euro (geplant war eine Anhebung der Obergrenze auf 150 Euro).

Auch die Verpflegungspauschale bleibt so, wie sie derzeit ist. Der Pauschbetrag liegt derzeit 14 Euro für An- und Abreisetage und Tage mit einer Abwesenheit von mehr als acht Stunden, für Tage mit 24-stündiger Abwesenheit gibt es pauschal 28 Euro. (Geplant war eine Anhebung auf 15 Euro bzw. 30 Euro).

Einnahmen aus der Vermietung und Verpachtung sollten steuerfrei bleiben, sofern die Summe der Einnahmen im Veranlagungszeitraum insgesamt weniger als 1.000 Euro beträgt. Diese Idee wird nicht umgesetzt.

Bei der Förderung von energetischen Sanierungsmaßnahmen bleibt es bei den bisherigen 7% im Jahr des Abschlusses und im darauffolgenden Kalenderjahr sowie 6% im letzten Jahr. Das Wachstumschancengesetz hatte ursprünglich vorgesehen, dass ab 2024 für Maßnahmen zwischen dem 1.1.2024 und dem 31.12.2025 im Kalenderjahr des Abschlusses der Sanierungsmaßnahmen eine Steuerermäßigung von 10% der Kosten (höchstens 14.000 Euro) geltend gemacht werden darf.

Keine Besteuerung der Dezemberhilfe 2022 (rückwirkende Änderung zum 1.1.2023)

Auf die Besteuerung der Dezemberhilfe wird angesichts der Vollzugsaufwände der Finanzverwaltung und der zu erwartenden Steuermehreinnahmen verzichtet. Die erst mit dem Jahressteuergesetz (JStG) 2022 neu eingeführten Regelungen im Abschnitt »XVI. Besteuerung der Gas-/Wärmepreisbremse« im Einkommensteuergesetz (EStG) wird ersatzlos gestrichen. 

Dieser Bereich, über den sich alle Beteiligten einig waren, wurde aus dem Wachstumschancengesetz ausgegliedert und im Rahmen des Kreditzweitmarktförderungsgesetzes am 15.12.2023 entschieden. Thematisch hat es damit zwar nichts zu tun – aber das Gesetz stand am 15.12.2023 auf der Tagesordnung des Bundesrats, und so konnte man die Dezemberhilfe schnell noch vor dem Jahreswechsel unterbringen.

Historie: Der lange Weg des Wachstumschancengesetzes

Am 17.11.2023 hatte der Bundestag dem Wachstumschancengesetz zugestimmt, nur eine Woche später hat sich auch der Bundesrat mit dem Wachstumschancengesetz beschäftigt: Es kann nur mit Zustimmung der Länder in Kraft treten. Auf Wunsch des Bundestages hatte sich der Bundesrat bereit erklärt, auf seine eigentlich dreiwöchige Beratungsfrist zu verzichten – zuvor war man von einer Abstimmung Mitte Dezember ausgegangen.

Mit dem Gesetz soll die Liquiditätssituation von Unternehmen verbessert werden. Außerdem will man damit »Impulse setzen, damit Unternehmen dauerhaft mehr investieren und mit unternehmerischem Mut Innovationen wagen können«, schreibt das Bundesfinanzministerium (BMF) im Entwurf. Das soll die Wettbewerbsfähigkeit, die Wachstumschancen und den Standort Deutschland stärken. Daneben werden zahlreiche kleinere Maßnahmen geplant, um das Steuersystem zu vereinfachen und durch Anhebung von Schwellenwerten und Pauschalen vor allem kleine Betriebe von Bürokratie zu entlasten.

Der Bundesrat hatte im so genannten »ersten Durchgang« umfangreich zu dem Gesetzentwurf der Bundesregierung Stellung genommen und dabei über 50 konkrete Änderungen, Ergänzungen oder Streichungen gefordert sowie weitere Prüfbitten bzw. Anregungen formuliert. Einen kleinen Teil davon hat der Bundestag bei seiner Beschlussfassung übernommen.

Ob mit der Abstimmung am 24.11.2023 wirklich alles erledigt ist, haben wir von Anfang an bezweifelt – und Recht behalten: Der Bundesrat verwies das Vorhaben zur grundlegenden Überarbeitung in den Vermittlungsausschuss. Die Länder kritisieren, dass der Bundestagsbeschluss die zahlreichen Änderungsvorschläge des Bundesrates aus dessen ausführlicher Stellungnahme im ersten Durchgang zum zugrundeliegenden Gesetzentwurf der Bundesregierung nur punktuell übernommen hat. Auch aufgrund der vielen kurzfristigen Ergänzungen im Bundestagsverfahren bestehe Überarbeitungsbedarf.

Nachdem Bundestag und Bundesrat dem Änderungsvorschlag des Vermittlungsausschusses nun zugestimmt haben, kann es nach Ausfertigung und Verkündung in Kraft treten.

Was ist der Vermittlungsausschuss?

Der Vermittlungsausschuss ist ein gemeinsamer Ausschuss von Bundestag und Bundesrat. Er besteht aus 32 Mitgliedern – davon sind 16 Abgeordnete des Deutschen Bundestages und 16 Mitglieder des Bundesrates, die zugleich Mitglieder einer Landesregierung sind.

Er soll helfen, in Gesetzgebungsverfahren politische Kompromisse zu finden und die unterschiedlichen Vorstellungen von Bundestag und Bundesrat hinsichtlich eines umstrittenen Gesetzgebungsvorhabens zum Ausgleich bringen. Dabei darf der Vermittlungsausschuss nicht selbst Änderungen eines Gesetzes verbindlich beschließen, sondern kann nur Einigungsvorschläge ausarbeiten, die von Bundestag und Bundesrat gebilligt werden müssen.

Der Vermittlungsausschuss darf sich nicht eigenmächtig mit einem Gesetzesvorhaben befassen: Er kann erst dann tätig werden, wenn er vom Bundesrat, vom Bundestag oder von der Bundesregierung zu einem bestimmten Gesetzesvorhaben angerufen wird.

Der Vermittlungsausschuss fasst seine Beschlüsse mit einfacher Mehrheit. Die Dauer eines Vermittlungsverfahrens kann unterschiedlich ausfallen, denn es gibt keine Frist für den Abschluss seiner Beratungen im Vermittlungsausschuss. Bei sogenannten Zustimmungsgesetzen wie dem Wachstumschancengesetz (das sind Gesetze, für deren Zustandekommen die ausdrückliche Zustimmung des Bundesrates erforderlich ist) kann es bis zu drei Vermittlungsverfahren in einem Gesetzgebungsverfahren geben.

Quelle: Wachstumschancengesetz verabschiedet! Das steht drin (steuertipps.de)

Rückblick auf die Einführung eines Nullsteuersatzes bei bestimmten Photovoltaikanlagen

Rückblick auf die Einführung eines Nullsteuersatzes bei bestimmten Photovoltaikanlagen

Zum 1.1.2023 ist erstmals in Deutschland ein sog. Nullsteuersatz (§ 12 Abs. 3 UStG) für die Lieferung und Installation bestimmter Photovoltaikanlagen eingeführt worden, wenn die Leistung an den Betreiber der Anlage ausgeführt wird. Die Anlage muss dabei im räumlichen Zusammenhang mit Wohnungen, öffentlichen Gebäuden oder dem Gemeinwohl dienenden Gebäuden stehen. Dies wird im Rahmen einer gesetzlichen Fiktion unterstellt, wenn die Anlage (einheitenbezogen) eine Leistung von höchstens 30 kW (peak) nach dem Marktstammdatenregister hat. Mit der Regelung soll es den Betreibern dieser Anlagen wirtschaftlich attraktiv gemacht werden, die Kleinunternehmerbesteuerung in Anspruch zu nehmen.

Hinweis: Das BMF (Schreiben v. 27.2.2023, BStBl 2023 I S. 351) hat zeitnah umfassende Hinweise zur Anwendung des Nullsteuersatzes veröffentlicht. Darüber hinaus hat die Finanzverwaltung geregelt, dass die Betreiber solcher neuen begünstigten Photovoltaikanlagen trotz unternehmerischer Betätigung keine steuerliche Anmeldung vornehmen müssen, soweit die Kleinunternehmerbesteuerung in Anspruch genommen wird (BMF, Schreiben v. 12.6.2023, BStBl 2023 I S. 990).

Neben der Anwendung des neuen Nullsteuersatzes bei der Lieferung (Werklieferung) oder der Installation einer begünstigten Photovoltaikanlage muss in der Praxis insbesondere auf die steuerlichen Konsequenzen bei den sog. Altanlagen (Anlagen, die bis 31.12.2022 noch zum Regelsteuersatz erworben wurden) geachtet werden. Soweit hier keine Änderungen vorgenommen werden, ergeben sich weiterhin die gleichen umsatzsteuerrechtlichen Konsequenzen wie in den vergangenen Jahren. Neben der (umsatzsteuerrechtlich unproblematischen) weiter erfolgenden Besteuerung der Einspeisung von Strom in das Netz muss dann auch der dezentrale eigene Verbrauch als unentgeltliche Wertabgabe der Besteuerung unterworfen werden.

Da zumindest bei den in den letzten Jahren erworbenen bzw. installierten Anlagen bei einem Verzicht auf die Kleinunternehmerbesteuerung keine Rückkehr in die Kleinunternehmerbesteuerung möglich ist , muss geprüft werden, ob durch andere Maßnahmen die Besteuerung der unentgeltlichen Wertabgabe verhindert werden kann. Insbesondere kommt hier die Entnahme der Anlage aus dem Unternehmen in Betracht, die aber zeitnah erklärt werden sollte. Die Entnahme gilt zwar als steuerbare und steuerpflichtige Lieferung, unterliegt aber dem Nullsteuersatz, sodass im Ergebnis keine Umsatzsteuer aus der Entnahme entsteht.

Hinweis: Die Finanzverwaltung (BMF, Schreiben v. 27.2.2023, BStBl 2023 I S. 351) hat die Entnahme einer solchen Altanlage aus dem Unternehmen grundsätzlich für zulässig erachtet, sieht dies aber nur dann, wenn die Anlage zu mehr als 90 % für private Zwecke verwendet wird. Dies wird fiktiv unterstellt, wenn ein dezentraler Speicher vorhanden ist oder eine Wall-Box bzw. eine Wärmepumpe genutzt wird. Ob die 90 %-Grenze aber einer gerichtlichen Prüfung standhält, ist fraglich. Sollte die Anlage aus dem Unternehmen entnommen werden, muss trotzdem der eingespeiste Strom weiterhin der Umsatzbesteuerung unterworfen werden, wenn kein Wechsel in die Kleinunternehmerbesteuerung möglich ist.

Quelle: Umsatzsteuer 2024: Wichtige Änderungen im Überblick | Steuern | Haufe

Mindestlohnerhöhung 2024 und die Auswirkungen auf Minijob und Midijob

Der Mindestlohn erhöht sich ab dem 01.01.2024 auf 12,41 Euro je Zeitstunde. In einem weiteren Schritt wird der Mindestlohn zum 01.01.2025 auf 12,82 Euro je Zeitstunde erhöht.


Auswirkungen der Mindestlohnerhöhung auf Minijob- und Midijobgrenzen (Übergangsbereich).

Seit dem 01.10.2022 werden die Entgeltgrenzen für Minijobs und Midijobs dynamisch angepasst. Die Grenzen orientieren sich an der Höhe des Mindestlohns.


Mit einer Erhöhung des Mindestlohns zum 01.01.2024 gelten somit folgende Geringfügigkeitsgrenzen:

  • Für den Minijob beträgt die neue Grenze 538 Euro, anstatt bisher 520 Euro.
  • Für den Midijob (Übergangsbereich) liegt die neue Grenze zwischen 538,01 und 2.000 Euro, anstatt bisher 520,01 und 2.000 Euro.

Die Bestandsschutzregelung für Arbeitnehmer mit einem Verdienst zwischen 450,01 EUR und 520,00 EUR endet am 31.12.2023. Ab Januar 2024 müssen diese Arbeitnehmer als geringfügig
Beschäftigte abgerechnet werden.